
Actifs de liberté
Billets en cas de crise : utiles pour payer, pas pour préserver l’épargne
Les billets déjà détenus peuvent dépanner lors d'une panne de paiement, sous conditions. Ce qu'ils changent face aux retraits bloqués, à l'inflation et au risque de perte.
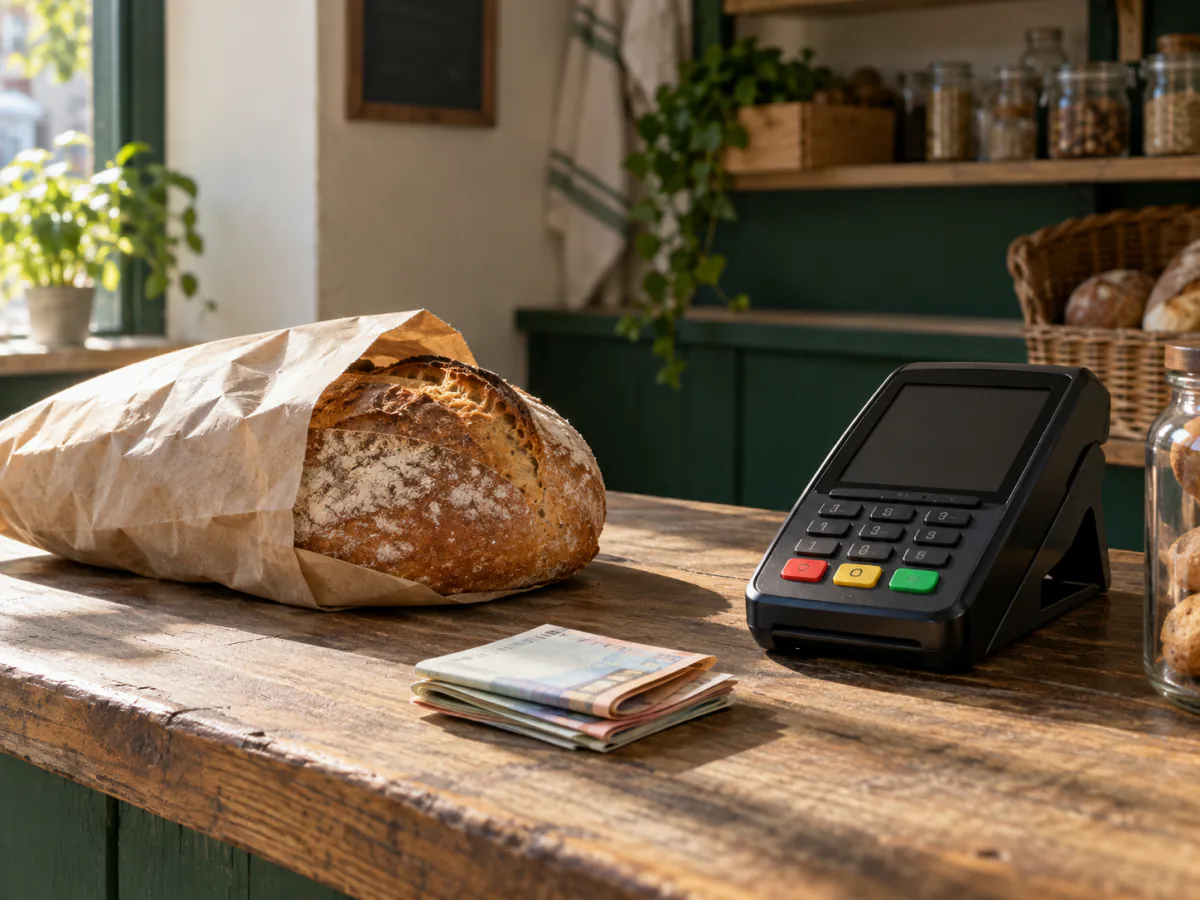
Le 28 avril 2025, une panne d’électricité a touché la péninsule Ibérique. Dans les zones affectées, les paiements électroniques et l’accès à de nombreux distributeurs ont été fortement perturbés pendant des heures. Un solde bancaire pouvait rester intact et pourtant ne pas permettre d’acheter de quoi manger. Des billets déjà en main pouvaient régler cet achat dans un commerce encore ouvert et en mesure de les accepter.
Dans l’usage courant, « cash » désigne parfois l’argent sur un compte et parfois les billets que l’on possède. Pendant une panne, le solde dépend d’un système pour être utilisé ; les billets peuvent passer directement du client au vendeur.
Des billets déjà retirés peuvent servir pendant une panne de paiement
La Banque centrale européenne a étudié la panne ibérique d’avril 2025. Dans les zones touchées, les retraits aux distributeurs ont chuté le jour même, alors que les paiements électroniques étaient largement perturbés. Les retraits ont fortement augmenté après le rétablissement du courant. Cette chronologie éclaire une limite décisive : attendre la panne pour retirer ses billets peut être trop tard.
Un billet déjà détenu n’a besoin ni d’une connexion ni de l’autorisation d’une banque pour passer de la main du client à celle du vendeur. Encore faut-il que le vendeur puisse ouvrir, enregistrer la vente et rendre la monnaie. Un commerce fermé, un achat uniquement en ligne ou un service indisponible ne redevient pas accessible parce que le client possède des espèces.
La chute des retraits observée en Espagne montre l’intérêt potentiel de détenir des billets avant une panne. Elle ne mesure pas les achats réalisés. Un paiement en espèces reste possible seulement si le commerce est ouvert, accepte les billets et peut conclure la vente.
Des retraits bloqués ne signifient pas des dépôts perdus
Un billet en euros est de la monnaie émise par une banque centrale. Le solde d’un compte courant est de la monnaie de banque commerciale : c’est une créance sur la banque, normalement convertible en billets. Cette différence devient concrète lorsque l’accès au compte ou aux retraits est interrompu.
En Grèce, la crise de 2015 a conduit à une fermeture temporaire des banques et à des limites de retrait aux distributeurs. La BCE observe alors une forte demande de billets. Ceux qui en détenaient déjà n’avaient pas besoin de retirer cette somme pendant la fermeture. Les plafonds limitaient l’accès aux dépôts sans les faire disparaître.
La faillite d’une banque pose une autre question. En France, le Fonds de garantie des dépôts et de résolution couvre les dépôts éligibles jusqu’à 100 000 € par client et par établissement, avec une indemnisation en principe sous sept jours ouvrables à compter de la constatation de l’indisponibilité des dépôts. Des situations particulières ou complexes peuvent prendre plus de temps. Ce mécanisme protège une partie du solde contre la perte en cas de défaillance ; il ne transforme pas ce solde en espèces immédiatement disponibles au comptoir.
La valeur du billet reste fixe, son pouvoir d’achat diminue
Un billet de 50 € garde une valeur faciale de 50 €. Si les prix montent, il règle pourtant une plus petite part des achats qu’auparavant. Imaginons un panier à 100 € qui passe à 105 € après une hausse de 5 % : les 100 € gardés en billets ne suffisent plus à l’acheter.
Un solde bancaire non rémunéré subit la même perte de pouvoir d’achat. Une rémunération peut en compenser une partie, selon son niveau et la hausse des prix ; la forme physique de l’argent n’y change rien. Le billet peut éviter qu’une panne technique bloque un achat aujourd’hui. Il ne met pas l’épargne à l’abri d’une crise monétaire prolongée.
Les billets peuvent être refusés, perdus ou volés
En France, les euros en espèces ont cours légal, avec des exceptions. La fiche Service-Public vérifiée en juin 2026 précise notamment qu’un paiement à un professionnel est en principe limité à 1 000 € pour une personne domiciliée fiscalement en France qui peut utiliser un autre moyen de paiement. Le vendeur peut aussi refuser des billets en mauvais état ou un paiement sans appoint possible.
Les billets peuvent être perdus, volés ou détruits. Ils ne bénéficient pas de la garantie des dépôts applicable aux comptes éligibles. Leur détenteur supporte le risque de les conserver et de les transporter. Une éventuelle assurance privée relève d’un autre contrat que la garantie des dépôts.
Déterminer sa réserve à partir des achats encore possibles
Pour envisager une panne locale d’une journée, commencez par les achats indispensables qui pourraient encore se faire en personne. Estimez leur coût, puis choisissez des coupures permettant de faire l’appoint sans compter sur un distributeur. Cette méthode reste conditionnelle : un commerce peut aussi être fermé ou ne pas accepter les espèces dans les circonstances prévues par la loi.
La BCE rapporte que certaines autorités nationales suggèrent environ 70 à 100 € par membre du foyer, ou de quoi couvrir environ 72 heures de besoins essentiels. Ces repères répondent à des contextes nationaux particuliers ; ils ne fixent pas un montant universel pour les ménages français. Le montant utile dépend surtout des achats qui resteraient réalisables près de chez soi. Les virements et achats en ligne, eux, restent hors de portée des billets.
Des billets déjà disponibles peuvent éviter une impasse de paiement lors d’une panne locale, si un commerce reste ouvert et les accepte. Pour fixer une réserve, partez des achats réalisables et des coupures nécessaires ; face à l’inflation ou à une défaillance bancaire, la protection de l’épargne appelle d’autres réponses.