Actifs de liberté
Ton cash attend le krach. Le marché, lui, n’attend pas.
Attendre une baisse pour investir peut coûter cher. Un calcul simple montre pourquoi un marché en repli peut rester plus cher, et comment cadrer ta poche de cash.
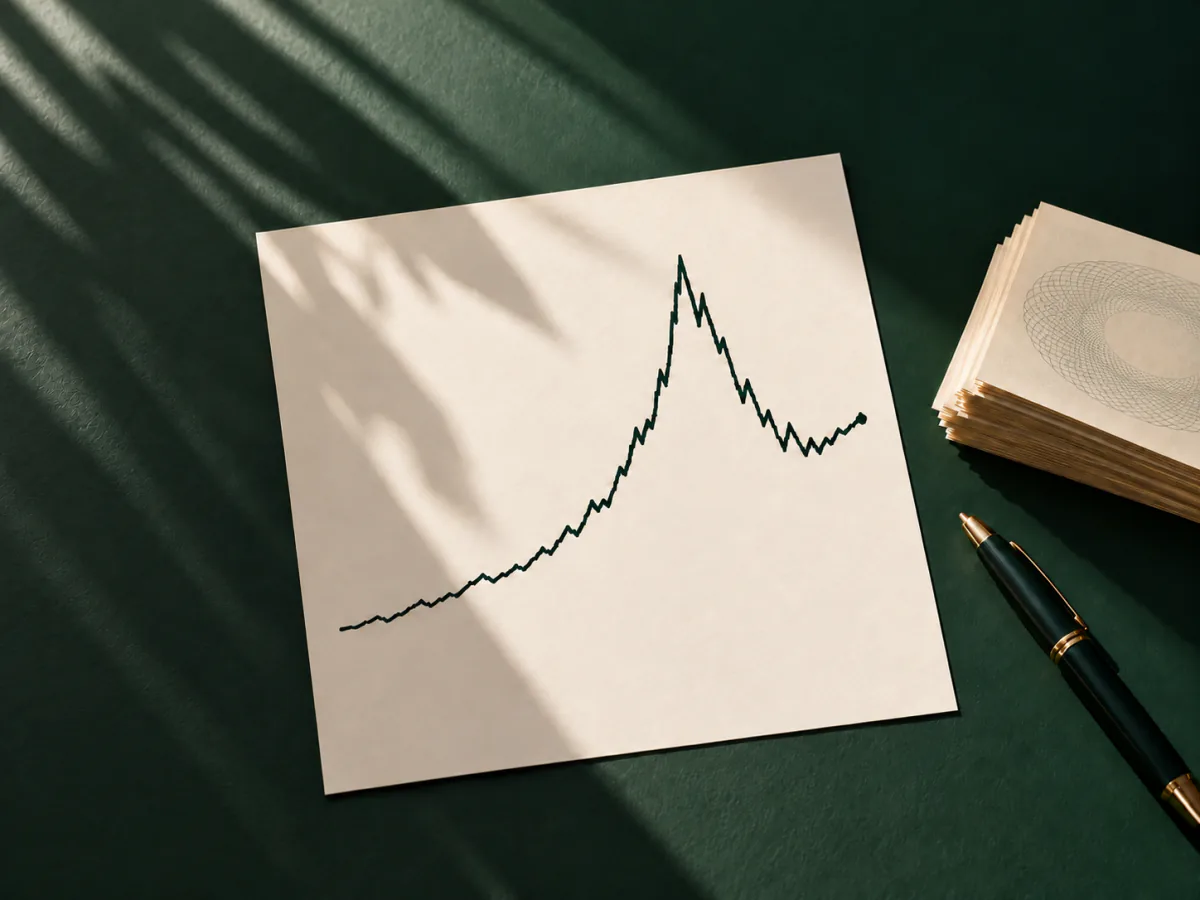
Tu as laissé 10 000 € disponibles pour « acheter quand ça baissera ». Six mois plus tard, l’indice a monté. Puis il perd 20 % depuis son sommet. La baisse arrive enfin, les gros titres hurlent et ton argent est toujours sur le compte. Bonne affaire ? Pas nécessairement : tout dépend du prix auquel tu aurais pu acheter avant d’attendre, du rendement de ton cash et de la raison pour laquelle tu veux acheter maintenant.
Garder des liquidités pour investir pendant une panique, c’est préserver un choix, pas obtenir une réduction garantie. Ici, « cash » désigne une réserve financière facultative, pas des billets dans un tiroir ni l’épargne qui paie le loyer ou une urgence. Ce choix a un coût. La réserve d’investissement peut être engagée selon des règles choisies ; l’épargne de précaution doit rester disponible quand la vie réclame son dû.
Une baisse de 20 % peut encore te laisser payer plus cher
Prends un actif fictif. Il vaut 100 au moment où tu te demandes si tu dois investir. Tu gardes ton argent en attendant le krach. L’actif monte à 150, puis tombe à 120. Les manchettes annoncent une chute de 20 % : le calcul est exact, puisque 120 représente 80 % de 150. Mais ton prix d’achat potentiel reste 20 % au-dessus des 100 du départ.
Avec 10 000 €, tu aurais obtenu 100 unités à 100, contre environ 83 unités à 120. L’exemple ignore volontairement frais, fiscalité, dividendes et rémunération du cash ; il illustre seulement la différence entre baisser depuis un sommet et devenir moins cher que lorsque tu as commencé à attendre.
Le pourcentage spectaculaire d’un indice ne te dit pas non plus que chaque actif du marché est devenu intéressant. Une entreprise peut perdre de la valeur pour une raison durable. Un fonds diversifié peut baisser parce que plusieurs marchés reculent ensemble. Avant de te féliciter du rabais, regarde ce que tu envisages réellement d’acheter, ton horizon et le prix de référence qui compte pour ta décision. Le sommet d’hier n’a aucun droit particulier sur ton portefeuille.
Le cash te laisse choisir, mais l’attente se paie
Le cash a une qualité que les actifs risqués n’ont pas : tu peux décider d’acheter sans vendre une position en perte au même moment. Cette souplesse peut valoir quelque chose si tu as défini à l’avance l’usage de cette somme. Elle ne produit pourtant aucun gain par magie. Tant que tu restes à l’écart, tu renonces aussi aux hausses éventuelles de l’actif que tu aurais pu détenir. C’est un coût d’opportunité, observable seulement après coup : certaines périodes récompenseront l’attente, d’autres la puniront.
Il faut aussi comparer correctement le cash. Un solde de compte non rémunéré, un livret rémunéré et un fonds monétaire n’ont ni le même rendement, ni les mêmes contraintes, ni les mêmes risques. Dire que « l’inflation mange le cash » sans regarder sa rémunération réelle est trop facile. La Banque de France rappelle que le rendement réel de l’épargne dépend du rendement nominal et de l’inflation. Aucun taux affiché aujourd’hui ne garantit le pouvoir d’achat futur d’une poche laissée en attente.
Le vrai sujet est donc la durée. Si tu annonces « j’attends une occasion » sans fixer ni condition d’achat ni date de réexamen, tu ne détiens pas une stratégie : tu as donné au prochain titre de presse le pouvoir de décider à ta place. Un krach peut ne pas venir pendant des années. Il peut aussi survenir la semaine où ton revenu baisse et où tu n’oses plus toucher à cette poche. Encore faut-il pouvoir mobiliser cette somme quand la baisse arrive et garder assez de sang-froid pour l’investir.
Le krach n’a pas à toucher ton épargne de précaution
Le mot « réserve » cache deux missions incompatibles. La première paie les dépenses imprévues et les échéances proches. Son critère principal est la disponibilité, pas la promesse d’un bon point d’entrée en Bourse. La seconde est une poche d’investissement facultative : tu peux la laisser attendre, la déployer par étapes ou renoncer à l’achat sans mettre ton quotidien en difficulté. Déplacer la première vers la seconde parce qu’un graphique est rouge transforme un coussin en pari.
L’AMF place l’épargne de précaution avant l’investissement à long terme. Dans sa présentation de la diversification, elle rappelle aussi qu’une répartition cohérente dépend des objectifs, de l’horizon et du niveau de risque adapté au profil. Il n’existe donc pas de montant de « cash pour le krach » valable pour tout le monde. La même somme peut être disponible pour l’un et déjà promise au fisc, à une réparation ou à un projet proche pour l’autre.
Pose une frontière concrète. D’un côté, l’argent dont l’absence t’obligerait à emprunter ou à vendre au mauvais moment. De l’autre, une somme que tu peux investir en acceptant le risque de la voir perdre de la valeur sur l’horizon prévu. Les deux sommes peuvent dormir sur le même compte : cela ne leur donne pas la même fonction. Et si ton activité ou tes charges deviennent incertaines, la taille de la seconde poche doit pouvoir diminuer sans débat métaphysique sur « l’occasion historique ».
Fixe la règle avant que les écrans deviennent rouges
Sans règle, tu risques de garder ta poche d’opportunité fermée précisément quand les cours chutent. À mesure que la baisse s’accélère, les raisons de ne pas acheter se multiplient : mauvais résultats, évolution des taux d’intérêt, récession, crainte d’une nouvelle vague de baisse. Ce sont parfois de bonnes raisons. Mais si tu attends d’être certain que le point bas est passé, tu demandes à la Bourse une information qu’elle ne fournit qu’après coup.
Écris donc une règle vérifiable avant la panique. Quel actif ou ensemble diversifié envisages-tu ? Pourquoi convient-il à ton horizon ? Quelle part maximale de la poche serais-tu prêt à engager si le prix atteint un seuil fixé à l’avance, et que ferais-tu si la baisse continue ? À quelle date réexamineras-tu ta décision de conserver le reste en cash ? Ces questions ne promettent pas de battre le marché. Elles empêchent surtout la formule « j’achèterai plus bas » de servir d’excuse permanente à l’inaction.
Il y a plusieurs manières cohérentes de répondre. Certains préfèrent investir régulièrement sans attendre un signal ; d’autres conservent une petite poche supplémentaire pour une situation précise. Une stratégie en plusieurs achats limite le risque de concentrer toute la décision sur un seul jour, mais n’élimine ni la perte possible ni le coût d’une hausse pendant l’attente. Évalue l’utilité de cette poche dans ton plan global, pas à partir d’une capture d’écran où ton achat aurait miraculeusement coïncidé avec le point bas.
La règle doit également prévoir un refus. Une chute provoquée par la disparition de la raison d’investir n’est pas une promotion. Si ton horizon se raccourcit, si ta situation financière se fragilise ou si l’actif ne répond plus à ton objectif, tu peux garder le cash ou revoir ton plan. Acheter pour ne pas « rater le krach » serait seulement une autre façon de laisser le marché te donner des ordres.
En plein krach, le cours affiché n’est pas une promesse de prix
Le jour où tu passes à l’acte, la mécanique compte. Sur un marché agité, le dernier cours affiché n’est pas forcément le prix auquel ton ordre sera exécuté. Un ordre au marché privilégie l’exécution, tandis qu’un ordre à cours limité fixe le prix maximal que tu acceptes de payer à l’achat, avec le risque de ne pas être exécuté. L’AMF détaille ces compromis entre prix, rapidité et exécution.
Vérifie aussi les frais, la liquidité du titre et les règles de ton intermédiaire. Un petit écart entre le prix vu et le prix payé peut peser lourd si tu multiplies les opérations. Une limite trop serrée peut te laisser regarder le cours repartir sans toi. Il n’y a pas d’ordre magique : il y a un arbitrage à connaître avant de cliquer. La panique collective est un mauvais moment pour découvrir le fonctionnement de ton courtier.
Ton « cash disponible » ne l’est pour cet achat que si tu peux effectivement le mobiliser sur le compte depuis lequel tu passes l’ordre. Un virement à faire, une authentification qui échoue ou une plateforme indisponible peuvent te faire manquer l’occasion que tu attendais. Ce risque d’accès ne justifie pas de déplacer aveuglément l’épargne de précaution chez un courtier ; il impose de vérifier le circuit concret de l’argent avant de prétendre disposer d’une option d’achat immédiate.
Enfin, l’achat ne transforme pas une baisse en victoire. Tu peux voir ta ligne perdre encore de la valeur dès le lendemain. Ce que tu contrôles, c’est la somme engagée, la raison d’acheter, le type d’ordre et le risque que tu acceptes. Le reste appartient au marché, qui n’a signé aucun contrat avec toi.
Le cash peut t’offrir le droit d’acheter quand d’autres sont contraints de vendre. Cette réserve ne t’impose aucune date d’achat. Choisis donc ce que tu veux acheter, à quel seuil, pour quelle somme maximale et quand tu réexamineras ta décision. Garde l’épargne qui protège ta vie hors du jeu ; pour le reste, décide aujourd’hui ce qui te ferait agir et quand tu cesseras d’attendre. Sinon, ton « cash pour le krach » risque de te faire payer l’attente sans t’offrir le moindre rabais.