
Doctrine
Krach pendant les vacances : que faire des alertes boursières ?
Une alerte de marché interrompt vos vacances ? Distinguez urgence réelle, volatilité et consultation compulsive sans improviser de décision financière.
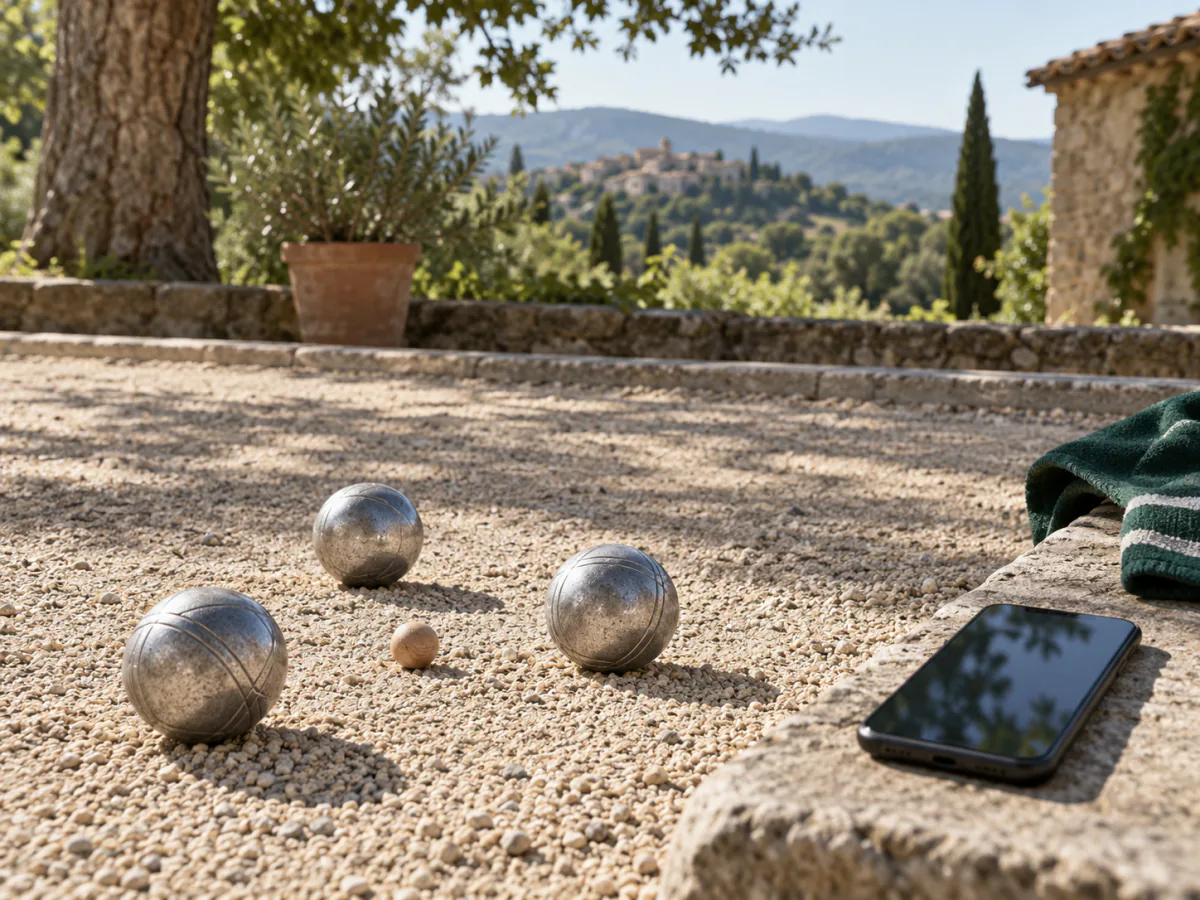
Imaginez une partie de pétanque avec vos enfants. Le téléphone vibre : un indice américain chute, le bitcoin grimpe, l’or aussi. C’est un jour férié en France, mais les marchés américains peuvent être ouverts. Vous aviez les yeux sur le cochonnet ; les voilà sur les cours.
Une notification annonce un prix, pas une décision à prendre
Une baisse brutale mérite d’être comprise. Elle ne commande pas, à elle seule, de vendre ; une hausse du bitcoin ou de l’or ne commande pas davantage d’acheter. L’écran rassemble ces mouvements, mais leur effet sur vos placements dépend de ce que vous détenez et de l’usage prévu pour cet argent.
La volatilité désigne l’ampleur des variations de prix. L’Autorité des marchés financiers rappelle qu’elle doit être appréciée avec l’horizon du placement et la capacité à supporter une perte. Une même baisse n’a pas la même portée pour une somme nécessaire le mois prochain et pour un placement pensé sur plusieurs années. Aucune application ne peut déduire votre décision de la seule couleur d’une courbe.
Le calendrier de la Bourse de New York suit les jours fériés américains. Les marchés peuvent donc travailler pendant que vous êtes en congé.
Avant de partir, décider de ce qui mérite une interruption
De quel argent aurez-vous besoin bientôt ? Quelle perte compromettrait un projet concret ? Dans quel cas faudrait-il joindre une autre personne ou un professionnel ? Ces questions se posent plus facilement avant le départ qu’entre deux notifications. Leurs réponses dépendent de vos engagements, de vos placements et de la perte que vous pouvez supporter. Aucun pourcentage unique ne peut les remplacer.
Une échéance à honorer ou un compte inaccessible peuvent demander une intervention. Un commentaire sur la séance peut attendre le moment choisi pour le lire. Précisez qui surveille quoi, comment une urgence sera signalée et quand vous consulterez le reste. Si vos projets ou les risques pris changent, il faudra revoir cette organisation.
Si une variation ordinaire des cours menace une dépense proche, désactiver les notifications ne résoudra pas le problème. L’argent nécessaire à cette dépense est peut-être trop exposé aux fluctuations. La répartition des placements et les sommes disponibles méritent alors d’être examinées à tête reposée, au besoin avec un professionnel qualifié. Le terrain de pétanque se prête assez mal à cet exercice.
Quand l’alerte arrive, vérifier ce qu’elle change
Commencez par identifier la source, le placement concerné, l’ampleur du mouvement et l’heure de l’information. Puis revenez à ce que vous aviez prévu : cette baisse menace-t-elle une dépense ou dépasse-t-elle la perte que vous aviez décidé de pouvoir supporter ? Si oui, il y a une situation à examiner. Sinon, multiplier les commentaires sur la séance risque surtout de prolonger l’inquiétude.
L’AMF conseille de faire le point régulièrement, mais pas trop souvent : une surveillance quotidienne peut encourager les décisions impulsives. La fréquence de consultation peut modifier la perception du risque, sans que votre besoin d’argent ait changé. Espacer les vérifications ne dispense toutefois pas de traiter une échéance ou un problème réel.
Les ordres automatiques demandent eux aussi d’être compris avant le départ. Comme l’explique l’AMF dans son guide des ordres, un ordre à seuil de déclenchement devient un ordre au marché dès que son seuil est atteint. Le prix obtenu peut donc différer du seuil fixé. Le seuil déclenche l’ordre ; il ne garantit pas le prix.
Le coût de l’alerte ne figure pas sur le relevé
Le relevé détaille les gains, les pertes et les frais. Il ne comptabilise pas les conversations interrompues ni les moments en famille passés à regarder un écran. Une vérification nécessaire peut justifier cette interruption. La répétition de consultations qui ne changent rien à ce que vous allez faire mérite, elle, d’être interrogée.
À force de rouvrir l’application, vous pouvez être encore dans la partie et déjà ailleurs. Accumuler du capital pour disposer de son temps, puis passer ses congés à suivre les cours, finit par coûter une partie de la liberté recherchée.
Un krach peut justifier une décision ; la seule vibration du téléphone, non. Si une dépense prévue ou une limite de risque est en jeu, la partie peut attendre. Sinon, la prochaine consultation peut garder sa place dans l’agenda. Avoir préparé cette distinction avant le départ permet de revenir à ses proches sans faire semblant que les marchés se sont arrêtés.